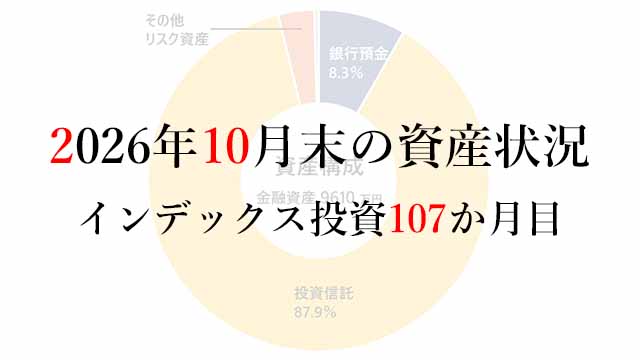
2026年10月末の運用状況です。インデックスファンドの積立を始めて107か月が経過しました。
◆投資は早く始めれば始めるほど有利。私の資産運用の戦略はこちら。
◆2024年1月から投資計画を変更しています。
資産構成
金融資産:9610万円
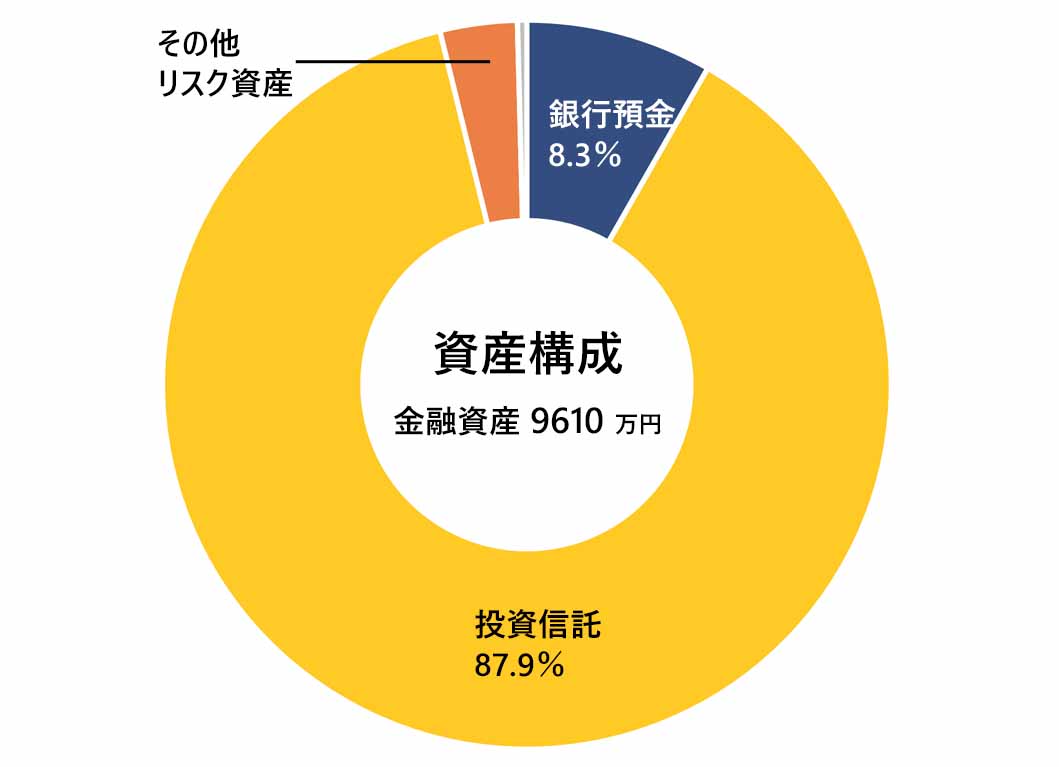
- 無リスク資産(濃青):現金または現金同等物
- インデックス投資によるリスク資産(黄):各種指数に連動するインデックスファンド
- その他のリスク資産(赤):暗号資産などのその他のリスク資産
- その他資産(灰):上記に分類できない少額資産。ポイント・商品券など
不動産:保有1件
居住用に物件を保有しています。変動金利の住宅ローンを返済中であり、金利上昇によって2025年1月から返済額が増えました。また、以降も日銀が利上げを行っているので適用金利は上がっています。
複数の評価サイトから推定される物件の売却価格は購入時よりも上がっていて、純資産としては3200万~3600万円と考えています。
個別の不動産価格を正確に査定することは難しく、また実際に売却する場合にはさまざまなコストがかかることから、この金額がまるまる入ってくるわけではないですけれどね。
インデックス投資の内訳:99%は株式インデックスファンド
保有する投資信託はすべて各種指数に連動するインデックスファンドで、その99%は国内外の株式に連動するものです。残り1%は以前に購入したJリートインデックスファンドです。
2024年からは「eMAXIS Slim全世界株式(オール・カントリー)」1本に絞って購入しています。
2023年まではおよそ全世界の株式時価総額比率を参考に、日本株(約8%)、先進国株(約83%)、新興国株(約9%)に投資してきました。基本的にこれらは継続保有していきます。
評価額として50万円以上を保有している商品を多い順に並べると以下の通りです。
- eMAXIS Slim 全世界株式(オール・カントリー)
- eMAXIS Slim 先進国株式インデックス(除く日本)
- ニッセイ外国株式インデックスファンド<購入・換金手数料なし>
- たわらノーロード 先進国株式
- eMAXIS Slim 新興国株式インデックス
- QQQ(インベスコQQQトラスト・シリーズ1 ETF)
- 三井住友・DCつみたてNISA・日本株インデックスファンド
- VWO(バンガード・FTSE・エマージング・マーケッツETF)
- ニッセイTOPIXインデックスファンド<購入・換金手数料なし>
金額ベースでは、上位3本で全体の約8割を占めます。
運用のトータルリターンとキャッシュフロー
ここまでの株式投資による運用成績です。
| 2026年10月までの成績 | 前月比 | |
| 評価額 | 84,480,106円 | -84,078円 |
| 累計分配・配当金額 | 180,210円 | +3,892円 |
| 累計解約・売却金額 | 17,205,531円 | 0円 |
| 累計支払税額 | 290,834円 | +711円 |
| 累計買付金額 | 58,012,111円 | +500,000円 |
| 税引後トータルリターン | 43,562,902円 | -580,897円 |
| 累計投資キャッシュフロー | -40,917,204円 | -496,819円 |

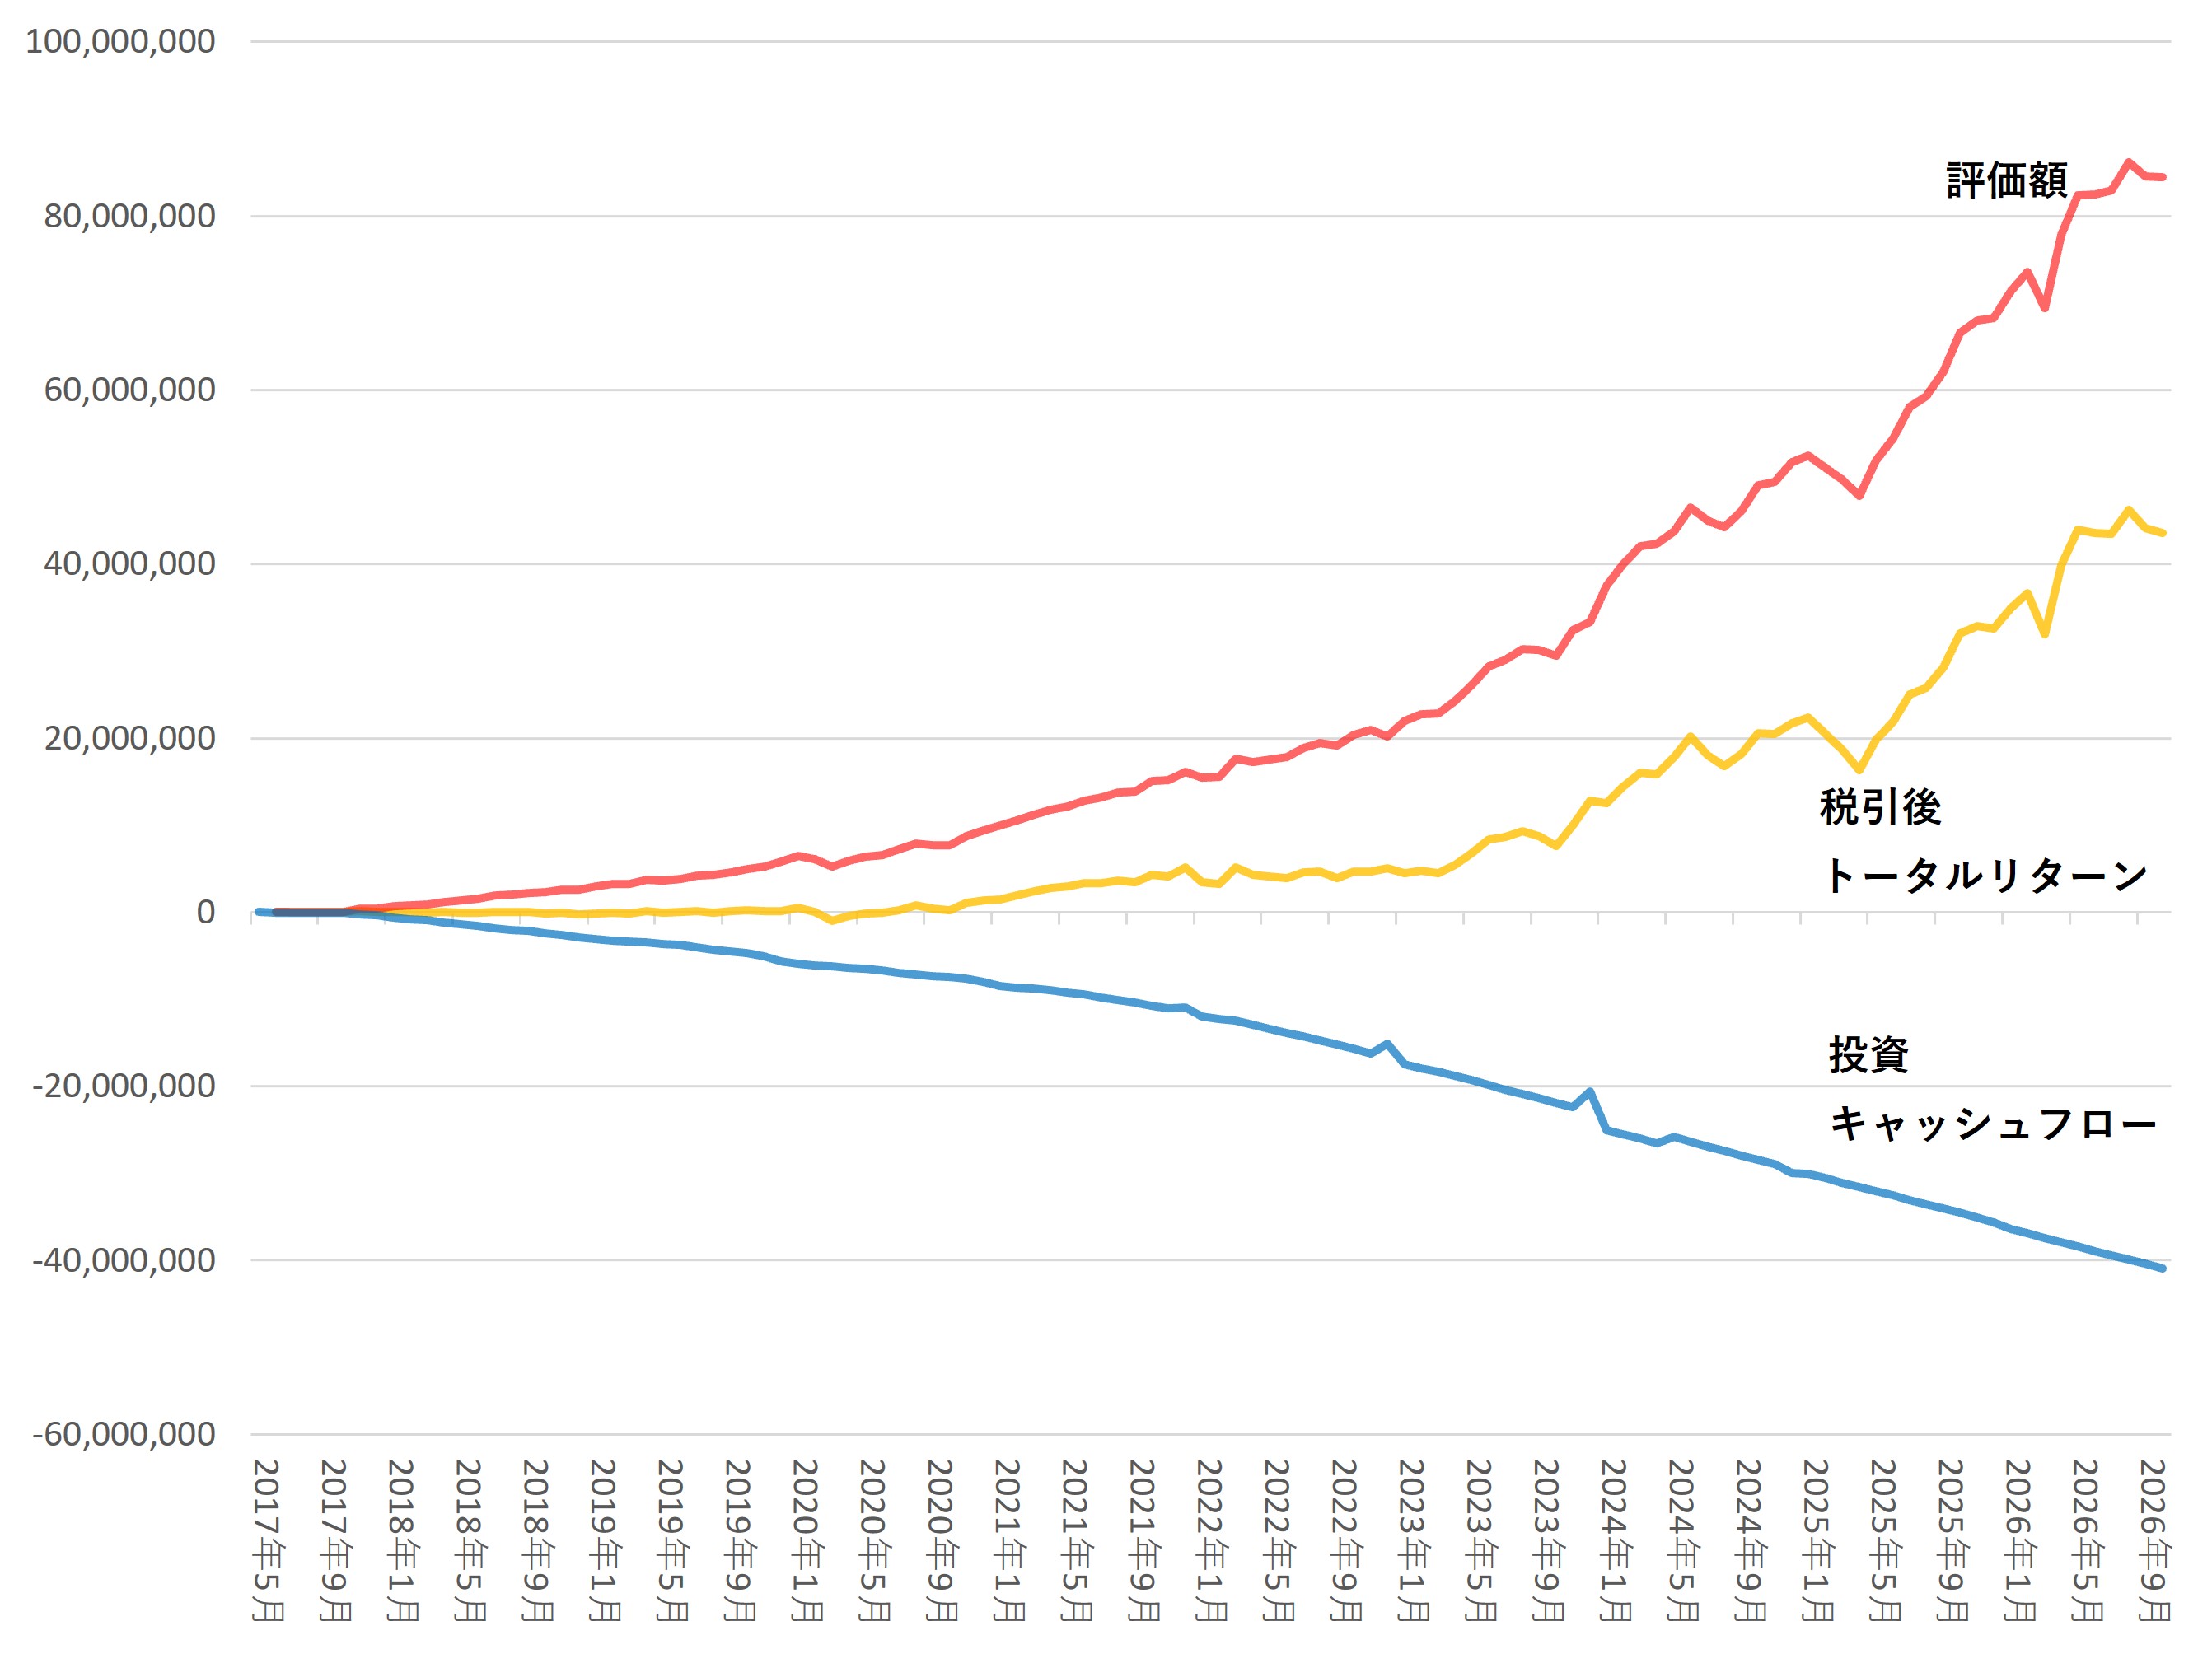
50万円を積み立てたものの、評価額は前月とほぼ同じ水準にとどまり、税引後トータルリターンは約58万円減りました。
金融資産1億円は近くて遠い
2026年10月のおもな動き
2026年10月は、TOPIXが-3.5%、S&P500は-0.9%を記録し、ドル円は0.4%ほどの円安でした。
米国株は月初に最高値を更新したものの、月末にかけて下げました。日本株はそれ以上に下げが大きかったですね。
米国株は、S&P500が10月6日に終値ベースの最高値を更新しましたが、その後はAIへの巨額の投資が収益に見合うのかという懸念などから、ハイテク株が売られる場面が目立ちました。月末の10月30日には、インテルやアマゾンなどの決算が嫌気され、S&P500は6月以来の大きな下落幅を記録しています。
日本株も、AI・半導体関連株を中心に売られる展開となり、30日には日経平均株価が1369円安となりました。
金融政策は日米とも据え置きでした。FOMC(米連邦公開市場委員会)は10月28日に政策金利を据え置き、日銀も30日の金融政策決定会合で政策金利を1.25%程度に据え置いています。なお、日銀は同時に公表した展望レポートで、基調的な物価上昇率が2%の物価安定の目標とおおむね整合的な水準にあるとの判断を示しました。
また、2027年1月に始まる「こどもNISA」について、親のNISAとどちらを優先して利用すべきかを検討した記事を公開しました。こどもNISAを優先する前に知っておきたい注意点を整理したうえで、税金の損得をシミュレーションしています。
◆こどもNISAと親のNISAの優先順位を検討した記事です。
こどもNISAは制度の開始に先立って、10月から金融機関で口座開設の受付が始まっています。
記事では「親のNISAとこどもNISAの両方を最速で埋めていく方針」と書いたのですが、実はわが家はまだ口座開設をしていません。11月中に申し込みます!
私生活では、10月はオフ会に2回参加しました。
また、9月30日が納期限だった固定資産税・都市計画税(第2期)を納め忘れていたことが、10月下旬になって発覚しました。督促が届く前には気づきましたが、皆さんもお気をつけください。
ぎゃー! 9/30までの固定資産税・都市計画税(第2期)の納付を忘れてることが発覚。 督促来る前に気づいたけれど、次は気をつけないと…
— なまずん🐟20代からインデックス投資をスタート🐟 (@gameoftheweak) October 26, 2026
投資行動としては、毎月定例の積立投資を行ったのみです。
資産概況
使途を定めず保有する現金(いわゆる生活防衛資金)は、毎月の平均支出の約19.5か月分で、先月からは減少しました。
金融資産総額は前月から減って約9610万円でした。インデックスファンドでの運用金額は約8450万円と減少しました。
負債総額は約3300万円で、その大半は住宅ローンです。
月末時点の金融資産は、6月末に9530万円となってから、9500万円台から9900万円台の間を行き来しています。7月には一時9930万円、8月末には9920万円、10月上旬には9940万円を記録しましたが、いずれも1億円には届きませんでした。
一方で、少し長い目で見ると印象は変わります。1年前の2025年10月末の金融資産は約7940万円、2年前の2024年10月末は約6000万円でした。新たに投じた資金による増加分も含まれますが、この1年で約1670万円、2年で約3610万円増えたことになります。
数か月の単位では横ばいや下落に見える時期があっても、数年単位で見れば資産は大きく増えてきました。今月の約140万円の減少も、こうした長期の推移のなかでは小さな上下動の1つにすぎないことでしょう。
1億円は近くて遠いですが、大台に届く時期は相場が決めることです。長い目で見て増えていればよいという距離感で、これからも淡々と市場に居続けます。
この数か月で何回目かの秒読み! https://t.co/ySQXzcmF43
— なまずん🐟20代からインデックス投資をスタート🐟 (@gameoftheweak) October 8, 2026
◆インデックス投資を始めるときに読んだ本。じっくり読むのにおすすめです。
◆資産形成の過程を毎月まとめています。過去の運用状況はこちら。
2017年11月以来の毎月末時点での資産状況の経過です。
◆インデックス投資を資産形成の中心とする理由とは?
コメント