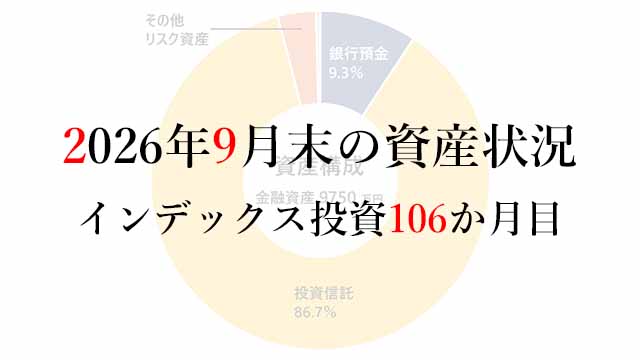
2026年9月末の運用状況です。インデックスファンドの積立を始めて106か月が経過しました。
◆投資は早く始めれば始めるほど有利。私の資産運用の戦略はこちら。
◆2024年1月から投資計画を変更しています。
資産構成
金融資産:9750万円
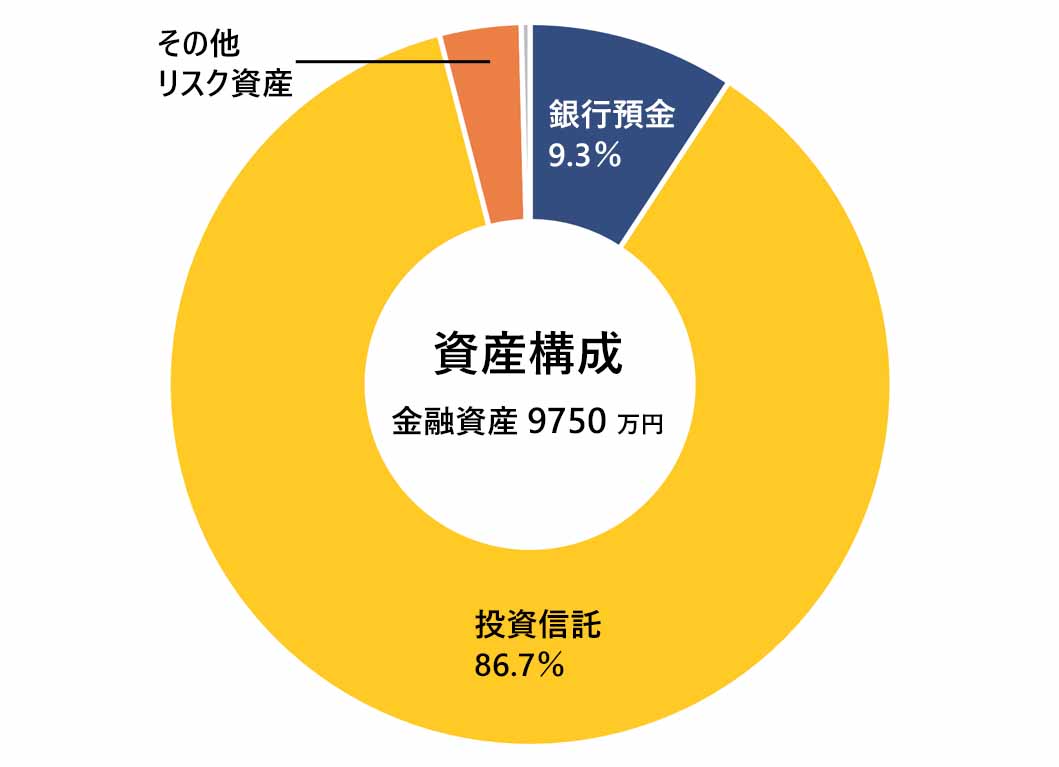
- 無リスク資産(濃青):現金または現金同等物
- インデックス投資によるリスク資産(黄):各種指数に連動するインデックスファンド
- その他のリスク資産(赤):暗号資産などのその他のリスク資産
- その他資産(灰):上記に分類できない少額資産。ポイント・商品券など
不動産:保有1件
居住用に物件を保有しています。変動金利の住宅ローンを返済中であり、金利上昇によって2025年1月から返済額が増えました。また、以降も日銀が利上げを行っているので適用金利は上がっています。
複数の評価サイトから推定される物件の売却価格は購入時よりも上がっていて、純資産としては3200万~3600万円と考えています。
個別の不動産価格を正確に査定することは難しく、また実際に売却する場合にはさまざまなコストがかかることから、この金額がまるまる入ってくるわけではないですけれどね。
インデックス投資の内訳:99%は株式インデックスファンド
保有する投資信託はすべて各種指数に連動するインデックスファンドで、その99%は国内外の株式に連動するものです。残り1%は以前に購入したJリートインデックスファンドです。
2024年からは「eMAXIS Slim全世界株式(オール・カントリー)」1本に絞って購入しています。
2023年まではおよそ全世界の株式時価総額比率を参考に、日本株(約8%)、先進国株(約83%)、新興国株(約9%)に投資してきました。基本的にこれらは継続保有していきます。
評価額として50万円以上を保有している商品を多い順に並べると以下の通りです。
- eMAXIS Slim 全世界株式(オール・カントリー)
- eMAXIS Slim 先進国株式インデックス(除く日本)
- ニッセイ外国株式インデックスファンド<購入・換金手数料なし>
- たわらノーロード 先進国株式
- eMAXIS Slim 新興国株式インデックス
- QQQ(インベスコQQQトラスト・シリーズ1 ETF)
- 三井住友・DCつみたてNISA・日本株インデックスファンド
- VWO(バンガード・FTSE・エマージング・マーケッツETF)
- ニッセイTOPIXインデックスファンド<購入・換金手数料なし>
金額ベースでは、上位3本で全体の約8割を占めます。
運用のトータルリターンとキャッシュフロー
ここまでの株式投資による運用成績です。
| 2026年9月までの成績 | 前月比 | |
| 評価額 | 84,564,184円 | -1,607,520円 |
| 累計分配・配当金額 | 176,318円 | +1,081円 |
| 累計解約・売却金額 | 17,205,531円 | 0円 |
| 累計支払税額 | 290,123円 | 0円 |
| 累計買付金額 | 57,512,111円 | +500,000円 |
| 税引後トータルリターン | 44,143,799円 | -2,106,439円 |
| 累計投資キャッシュフロー | -40,420,385円 | -498,919円 |

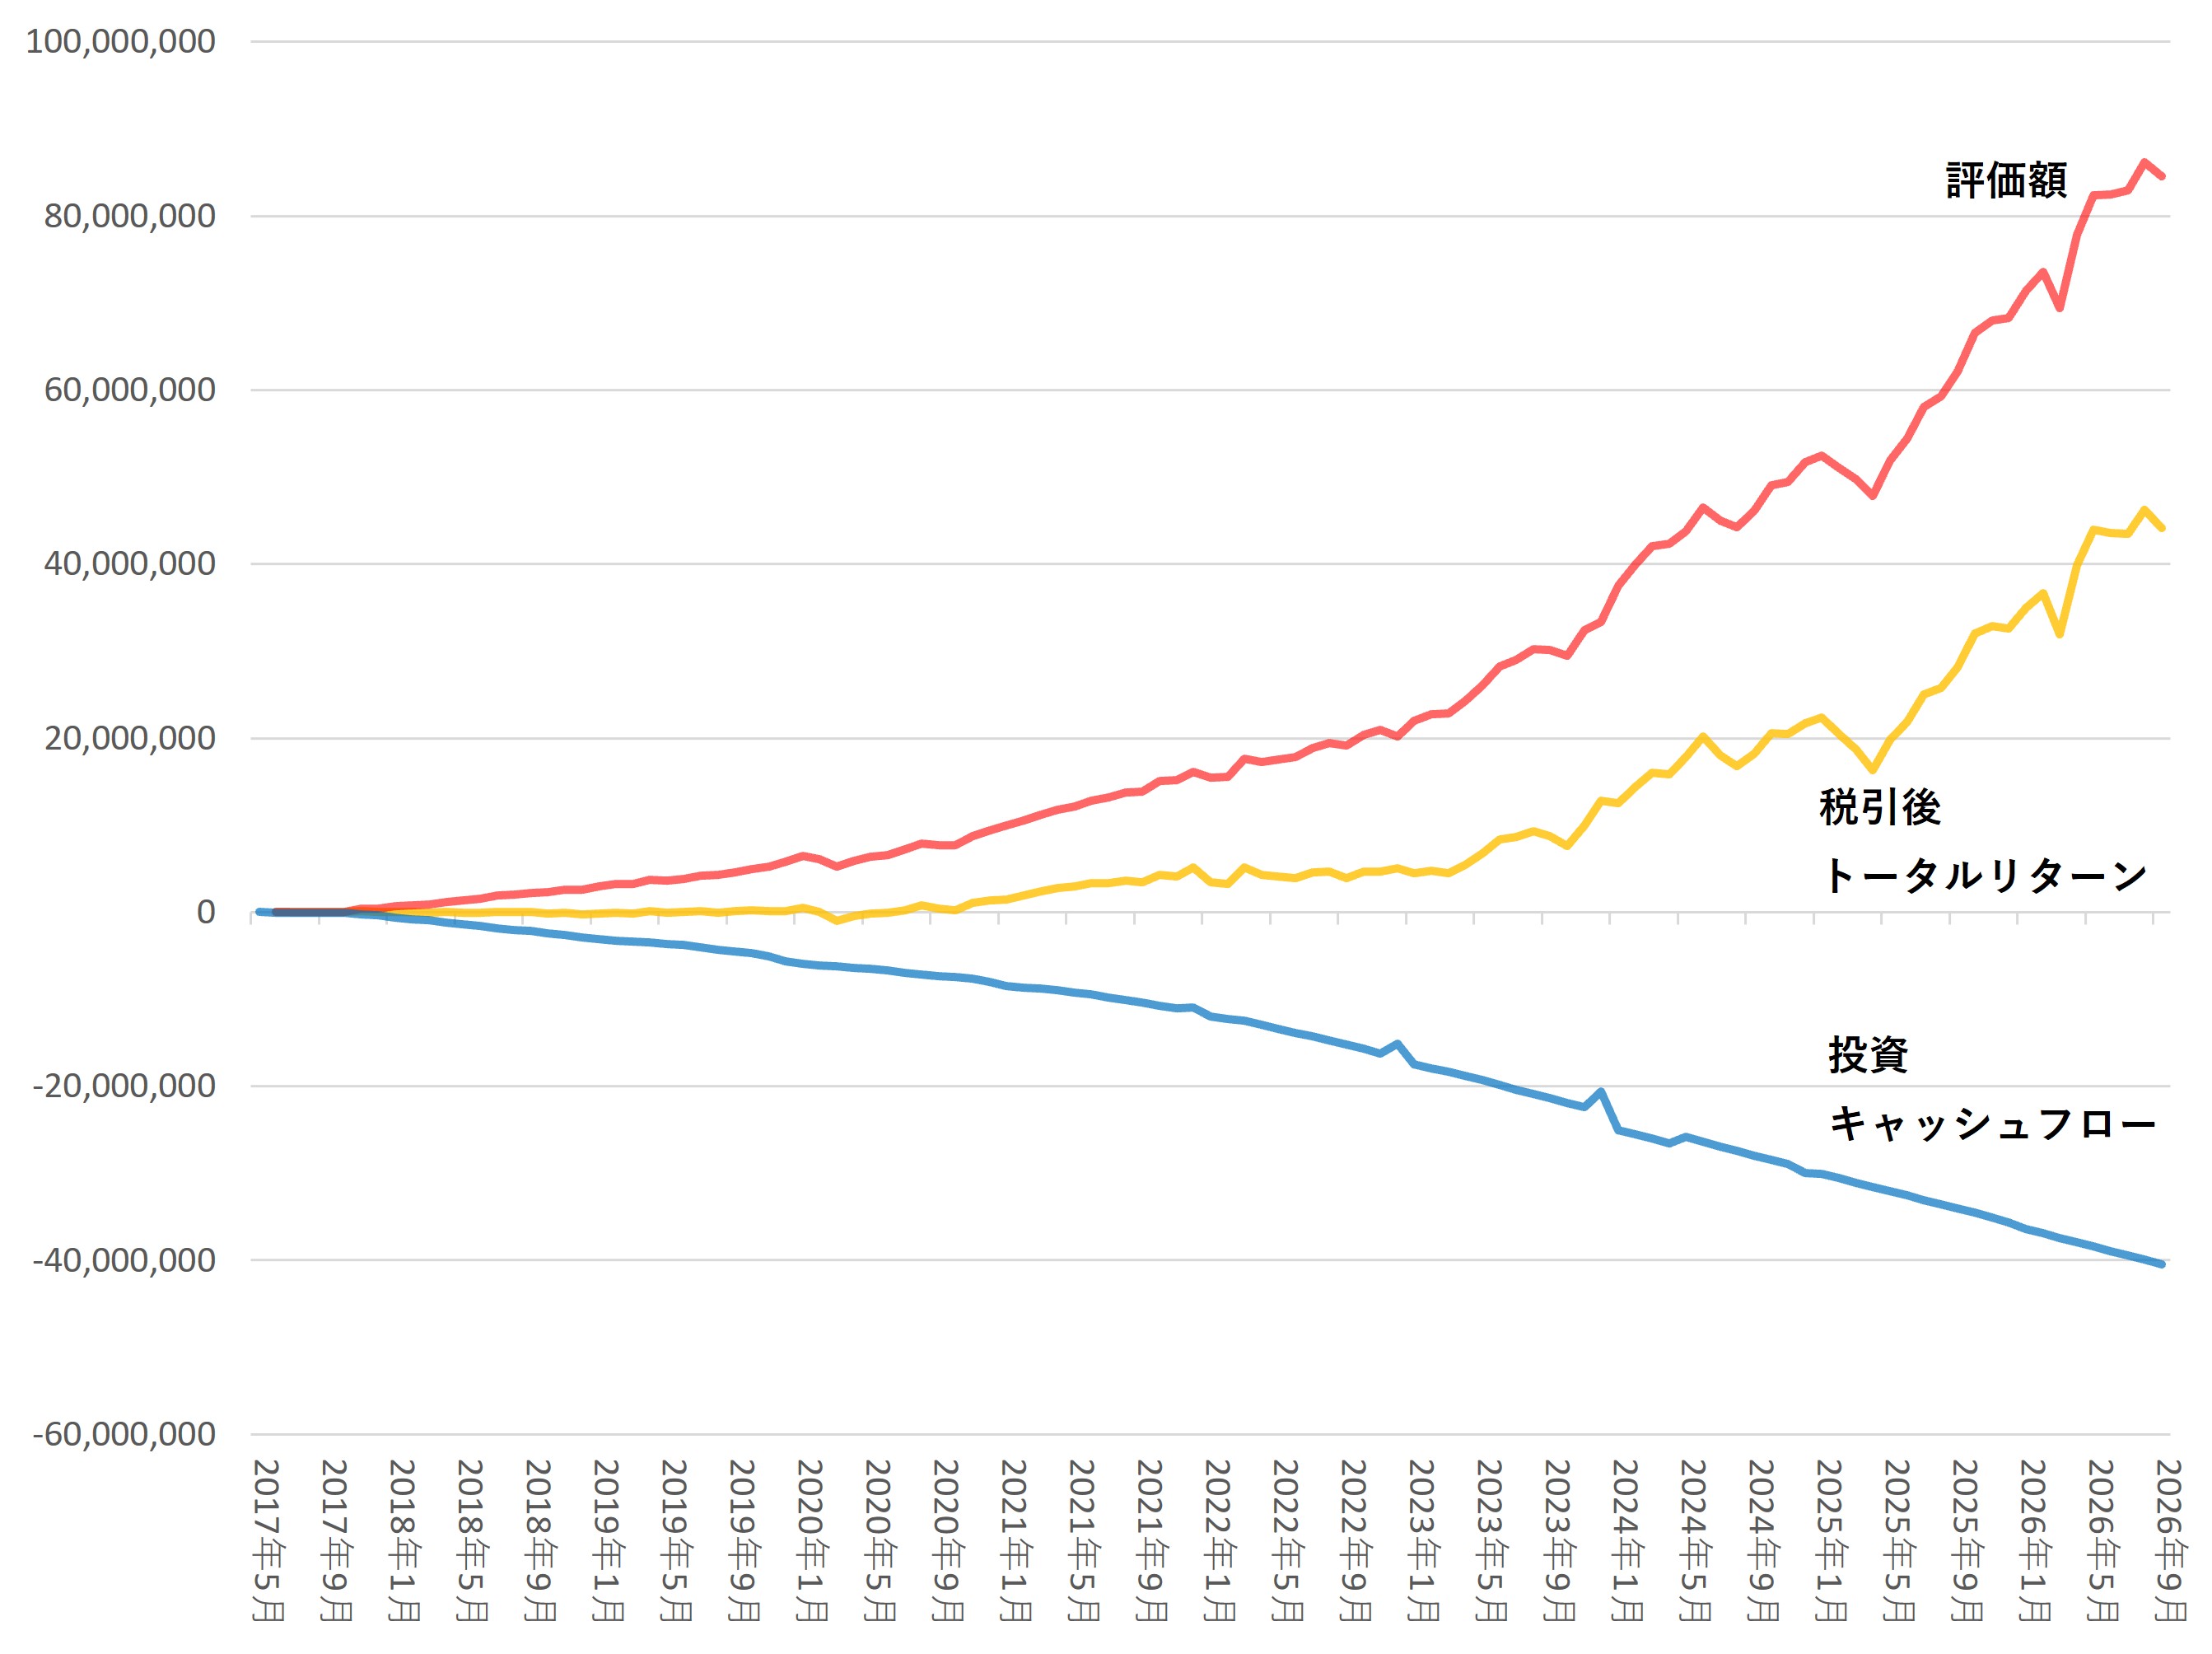
評価額は約160万円、税引後トータルリターンは約210万円減りました。そして累計投資キャッシュフローは-4000万円を超えました。
実質的な投資額が4000万円を突破
2026年9月のおもな動き
2026年9月は、TOPIXが-1.1%、S&P500は-0.2%を記録し、ドル円は1.7%ほどの円高でした。
日米とも株価の動きは小幅でしたが、円高が進んだぶん、外国株が中心の私の資産は目減りしました。
日米ともに金融政策が動いた1か月でした。
米国ではFOMC(米連邦公開市場委員会)が9月16日に約3年ぶりとなる0.25%の利上げを決め、日本でも日銀が9月18日の金融政策決定会合で政策金利を1.25%程度に引き上げました。日銀の利上げは6月以来、3か月ぶりです。
日銀の利上げは、わが家の住宅ローンにも影響します。変動金利型の住宅ローンには、毎月の返済額の改定を5年おきとする、いわゆる「5年ルール」を採用しているものが多くあります。わが家のローンも返済額は当面変わりませんが、次に返済額が見直される際には、毎月の返済額が1.7万円程度増える見込みです。
また、定番記事であったファンド比較シリーズを久しぶりに更新しました。全世界株式や米国株式など9つのカテゴリーについて、リターン・信託報酬・実質コスト・純資産総額などを比較しています。
今後は毎月更新に戻せるように頑張ります!
投資行動としては、毎月定例の積立投資を行ったのみです。
資産概況
使途を定めず保有する現金(いわゆる生活防衛資金)は、毎月の平均支出の約22.2か月分で、先月からは減少しました。
金融資産総額は前月から減って約9750万円でした。インデックスファンドでの運用金額は約8460万円と減少しました。
負債総額は約3290万円で、その大半は住宅ローンです。
銀行口座から証券口座へと差し引きでいくら投じてきたか(実質的に投資に回した金額)を表す累計投資キャッシュフローは、積立を始めてから106か月で4000万円を超えました。この間の税引後トータルリターンは約4410万円であり、投じた金額が2倍以上になっています。
この1か月のように資産が減る月もありますが、その時期も含めて市場に居続けてきたからこそのリターンです。これからも淡々と積み立てを続けます。
◆インデックス投資を始めるときに読んだ本。じっくり読むのにおすすめです。
◆資産形成の過程を毎月まとめています。過去の運用状況はこちら。
2017年11月以来の毎月末時点での資産状況の経過です。
◆インデックス投資を資産形成の中心とする理由とは?
コメント